
ESG는 처음부터 기업이 따라야 할 공시기준은 아니었다. 원칙 선언에서 출발해 이를 평가하는 체계를 거쳐 지금의 공시기준에 이른 것이다. 오늘날 기업이 당연하게 받아들이는 ESG 평가와 공시도 이 과정이 하나씩 쌓인 결과다. 개천절은 하늘을 열고, 우리나라를 세운 첫 순간을 기념하는 날이다. ESG에도 그런 시작이 있었다.
사회적 책임에서 글로벌 공시기준으로
투자자가 ESG를 판단하려면 기업이 환경과 사회에 어떤 영향을 미치는지 확인할 수 있어야 한다. 이러한 정보를 체계적으로 보고하려는 움직임은 사실 ESG라는 용어가 등장하기 전부터 시작됐다. 1997년 설립된 글로벌 보고 이니셔티브(GRI)는 기업의 지속가능성 관련 영향을 투명하게 보고할 수 있는 체계를 발전시켜 왔다. 2000년 최초의 GRI 가이드라인을 발표하면서 환경을 넘어 사회, 경제적 영향까지 다루도록 보고 범위를 넓혔고, 2016년에는 가이드라인을 GRI Standards로 전환했다. 현재 GRI Standards는 기업과 기관의 경제, 환경, 사람에 대한 영향을 보고하기 위한 글로벌 기준으로 활용되고 있다.
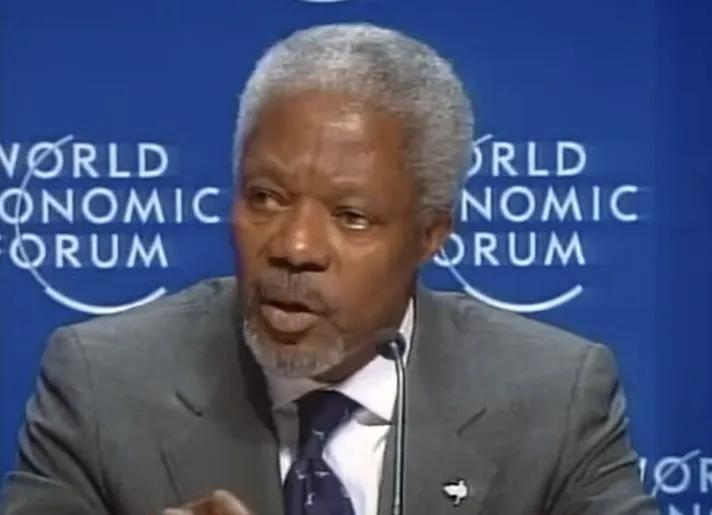
1999년 1월 세계경제포럼에서 코피 아난(Kofi Annan) 당시 유엔 사무총장은 기업인들에게 인권과 노동, 환경에 관한 공통의 원칙을 함께 지키자고 제안했다. 이 제안은 2000년 7월 26일 유엔글로벌콤팩트(UN Global Compact)의 출범으로 이어졌고, 인권, 노동, 환경 분야의 9대 원칙은 2004년 반부패 원칙이 더해지며 지금의 10대 원칙 체계를 갖췄다. 이어서 같은 해 유엔글로벌콤팩트와 주요 금융기관이 함께 발간한 보고서 ‘배려하는 자가 승리한다(Who Cares Wins)’에서 '환경(Environmental), 사회(Social), 거버넌스(Governance)'라는 표현을 처음 사용했다. 이로써 환경과 사회적 책임, 기업지배구조를 개별적인 과제가 아니라 기업의 지속가능성을 함께 판단하는 요소로 바라보는 계기가 마련됐다.
2006년 4월 27일 유엔 책임투자원칙(Principles for Responsible Investment, PRI)이 출범됐다. PRI는 유엔환경계획 금융이니셔티브(UNEP Finance Initiative)와 유엔글로벌콤팩트의 지원을 바탕으로 투자자가 투자와 주주활동 과정에서 ESG 요소를 고려하도록 하는 책임투자 원칙을 제시했다. ESG가 기업의 선언을 넘어 자본시장의 판단 기준으로 넓어진 순간이기도 하다. 투자자가 ESG를 고려하려면 기업을 비교할 잣대가 필요했고, 이 수요는 ESG 평가시장의 성장으로 이어졌다.
이렇게 ESG는 단순한 선언이나 캠페인을 넘어 기업책임의 원칙으로서 측정과 보고의 대상으로 변화해 왔다. 나아가 지속가능성 정보가 투자 판단에 활용되면서 글로벌 시장에서는 서로 다른 기준을 연결하고 비교할 수 있는 공통된 공시 체계의 필요성도 커졌다. 흩어진 기준을 하나로 묶으려는 시도는 2021년 국제회계기준(International Financial Reporting Standards, 이하 IFRS)재단 산하의 '국제지속가능성기준위원회(International Sustainability Standards Board, ISSB)'의 출범으로 구체화됐다. 2023년에는 ISSB가 첫 글로벌 지속가능성 공시기준인 IFRS S1(일반 요구사항)과 IFRS S2(기후 관련 공시)를 발표했다. 원칙을 선언하고 평가하던 단계를 넘어 투자자가 같은 잣대로 비교할 수 있는 정보를 요구하는 단계로 발전한 것이다. ISSB는 투자자와 금융시장이 활용할 수 있는 글로벌 지속가능성 공시 기준을 마련하는 역할을 맡고 있다.
국내 ESG 제도화의 역사
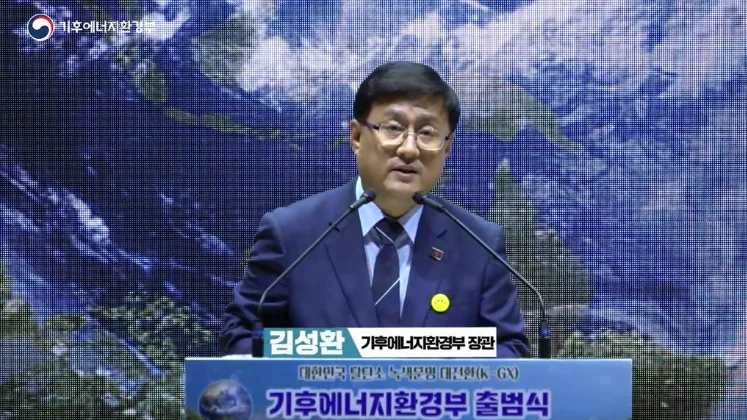
우리나라의 ESG 관련 제도 역시 한 번에 만들어진 것이 아니다. 1980년 출범한 환경청은 대기와 수질 보전을 비롯한 환경오염 관리 업무를 담당했다. 이후 1990년 환경처로 승격됐고, 1994년 12월 23일 환경부가 출범하면서 환경정책을 담당하는 장관급 부처로 자리 잡았다. 대기, 수질, 폐기물 등 전통적 환경오염 관리를 넘어 기후변화와 탄소중립으로 정책 범위를 넓혀왔고, 2025년 기후에너지환경부 체계로 재편되어 기후변화와 에너지 정책까지 포괄하는 역할을 수행하고 있다.
지배구조를 중심으로 시작해 ESG 전반으로 영역을 확대한 기관도 있다. 한국ESG기준원(Korea Institute of Corporate Governance and Sustainability, KCGS)의 전신인 한국기업지배구조개선지원센터는 1999년 제정된 기업지배구조 모범규준을 바탕으로 2002년 6월 문을 열었다. 이듬해에는 국내 상장기업 대상 지배구조 평가를 시작했으며, 2011년에 기존 기업지배구조 평가에 환경과 사회 부문을 더해 ESG 통합등급을 공표하기 시작했다. 이후 한국기업지배구조원을 거쳐 2022년 지금의 한국ESG기준원으로 이름을 바꾼 뒤, ESG 평가와 연구, 기업지배구조 개선 업무를 이어가고 있다.
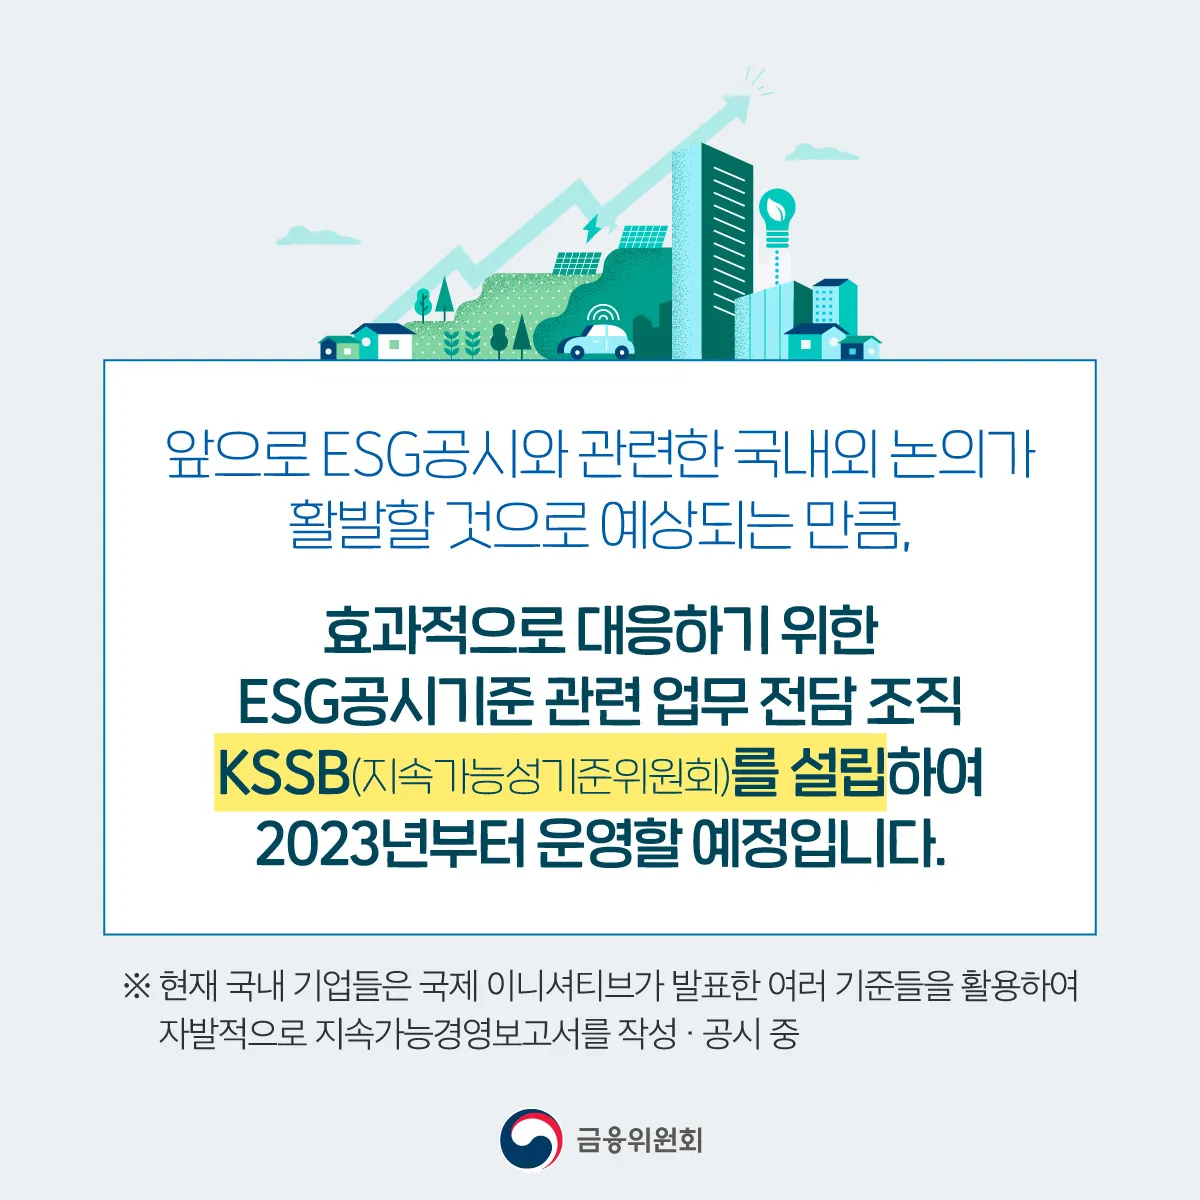
기업의 ESG 활동을 평가하는 체계가 발전하며 평가에 활용할 지속가능성 정보를 어떤 기준으로 작성하고 공개할 것인지도 중요한 과제로 떠올랐다. 이러한 맥락에서 금융위원회는 2022년 12월 한국회계기준원 내 지속가능성기준위원회(Korea Sustainability Standards Board, 이하 KSSB) 출범을 발표했다. KSSB는 국제 지속가능성 공시기준과의 정합성을 고려하면서 국내 기업에 적용할 기준을 마련하는 역할을 맡았다. 곧이어 KSSB는 2023년 IFRS S1과 S2의 국문 번역본을 마련한 데 이어, 2026년 2월 국내 공시기준의 첫 번째 세트를 의결했다.
이처럼 국내 ESG 제도는 환경문제에 대응하는 정책에서 출발해 기업의 지배구조와 ESG 활동을 평가하는 체계로 발전했다. 그리고 지속가능성 정보를 일정한 기준에 따라 공개하는 단계로 체계는 확장되고 있다. 국제적으로 마련된 공시기준을 국내 시장에 맞게 구체화하는 작업도 이러한 변화의 흐름 상에 있다.
선언에서 기준으로
국내와 해외의 ESG는 출발한 시기와 계기가 다르지만 유사한 경로를 밟았다. 원칙이 먼저 제시됐고, 이를 가늠하는 평가가 뒤따랐으며, 지속가능성 정보 전반을 아우르는 공통 공시기준은 가장 늦게 마련됐다. 평가가 확산될수록 기업마다 다른 방식으로 내놓는 정보로는 서로 비교하기 어렵다는 한계가 뚜렷해졌고, 공시기준은 모든 기업이 같은 잣대로 정보를 공개하도록 해 이 간극을 메우려는 장치로 등장했다.
우리나라에서는 올해 두 단계가 연이어 진행됐다. 2월 26일 지속가능성기준위원회가 공시기준 제1호 '일반 요구사항'과 제2호 '기후 관련 공시'를 의결했고, 7월 8일에는 정부와 여당이 공시 의무화 로드맵 최종안을 내놨다. 최종안에 따르면 2028년(2027회계연도) 연결자산총액 10조원 이상 코스피 상장사부터 사업보고서를 통한 법정공시가 시작된다. 2029년에는 5조원 이상으로 대상이 넓어지고, 2030년에는 2조원 이상까지 확대가 검토된다. 종속회사를 포함한 공시 대상은 첫해 291개사, 이듬해 3,171개사로 추산된다. 가치사슬 전반의 온실가스 배출량인 스코프3는 3년 유예를 거쳐 2031년부터 공시해야 한다.
출발점에서 기업에 요구된 것이 원칙을 지키겠다는 약속이었다면, 지금 요구되는 것은 그 약속을 정해진 기준에 따라 보여주는 일이다. 개천절이 기리는 첫 순간처럼 ESG에도 출발점이 있었고, 사반세기 전의 선언은 이제 사업보고서에 담길 공시의무로 구체화되는 시점에 와 있다.
by Editor L